Espaço para comunicar erros nesta postagem
Gavetas.
Talvez você esteja, neste momento, ao lado de uma. Não é mesmo?
Aquela caixinha ali, onde podem ser guardados e escondidos diversos objetos que não queremos deixar visíveis.
Inclusive contratos e outros documentos.
Pois é!
O contrato de gaveta é como se fosse essa caixinha, onde serão “escondidos” itens (imóveis, geralmente) que você não gostaria de deixar visíveis aos olhos de qualquer pessoa (somente os contratantes sabem).
Embora seja uma prática comum, assinar um contrato de gaveta pode lhe trazer uma série de dores de cabeça.
Por isso, preparei este artigo contendo o você precisa saber sobre este tema e como se prevenir para fazer uma negociação segura.
Aqui você vai ler sobre:
- O que é contrato de gaveta?
- Como funciona um contrato de gaveta?
- Quais os riscos do contrato de gaveta?
- Mas, se ainda assim, você precisar (ou quiser) assinar um contrato de gaveta, o que fazer para ter uma negociação segura?
Então vamos lá!
1) O que é contrato de gaveta?
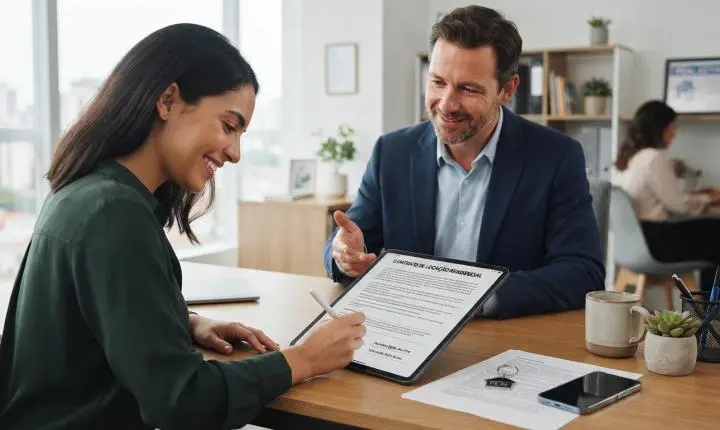
Contrato de gaveta é um documento utilizado para formalizar negócios, mas sem que outras pessoas, além dos contratantes, fiquem sabendo disso.
_Mas Edna, então seria uma forma de fazer negócios às escondidas? Isso é legal?
Sim!
O contrato de gaveta é um documento “não oficial”, porém, é válido!
Mas a validade fica restrita, exclusivamente, às partes que o assinam.
Este tipo de negociação tem sido muito utilizado no mercado imobiliário, por ser uma alternativa menos burocrática e mais acessível.
Venda de imóveis ainda financiados, sem que essa negociação seja registrada no Cartório de Registro de Imóveis, por exemplo.
Ou seja, nem os órgãos públicos, nem o banco que financiou o imóvel, ficam sabendo da existência desse contrato.
Só quem está assinando o contrato sabe da existência dele.
Somente e apenas eles.
Depois, o contrato fica guardado numa gaveta.
Lembram o que falei lá no início, sobre a gaveta ser uma caixinha na qual são “escondidos” itens que você não gostaria de deixar visíveis?
Pois é!
Depois de assinado, este contrato vai ficar ali na gaveta, escondido.
Por isso, antes de assinar um contrato dessa natureza, você precisa entender exatamente como ele funciona e quais os riscos dessa negociação.
2) Como funciona um contrato de gaveta?
Vamos imaginar um caso prático.
Você fez um financiamento com o Banco Z para adquirir um imóvel em seu nome.
Porém, depois de um tempo, você não conseguiu mais pagar o tal financiamento.
Sabendo que o João da Padaria tinha interesse naquele imóvel, vocês negociam e fazem um "contratinho" entre vocês.
Sem avisar o banco e sem registrar em cartório.
O João da Padaria vai assumir indiretamente o pagamento das prestações do seu financiamento, sem que o Banco Z saiba disso.
Veja que, para o Banco Z, você é a pessoa que está pagando o financiamento e é você que vai responder caso não haja pagamento.
Mas, na prática, existe um contrato – que está lá, guardado na gaveta – assinado por você e pelo João da Padaria, que comprou o imóvel e está pagando o seu financiamento.
Só que o banco não sabe disso.
Ou seja, você permanece como titular do financiamento e você é o devedor do banco até que seja realizada a quitação total.
Neste exemplo, o João da Padaria é um simples possuidor do imóvel. A transferência para o nome dele só vai acontecer depois do pagamento total do financiamento.
Veja que o contrato de gaveta funciona como uma espécie de compromisso somente entre o comprador e o vendedor, sem outra parte envolvida.
Percebeu como essa negociação é arriscada?
Vou explicar melhor.
3) Quais os riscos do contrato de gaveta?
Este tipo de contrato, apesar de parecer vantajoso, traz diversos riscos para as partes.
O principal deles é a má-fé, já que este é um contrato baseado, principalmente, na confiança.
Isso porque, como vimos acima, outra pessoa pode assumir um financiamento (uma dívida) que está no seu nome.
Ou seja, diversas fraudes podem ser cometidas!
E o pior, essa negociação pode acabar em longas batalhas judiciais.
Vou mostrar isso logo abaixo.
Agora que você já compreendeu o que é um contrato de gaveta, enumerei alguns riscos para quem faz esse tipo de negociação:
- Riscos para o vendedor:
1) O comprador abandona o financiamento acordado no contrato de gaveta, deixando de pagar as parcelas e tornando o vendedor uma pessoa devedora.
Lembre-se que o Banco Z não sabia da existência do contrato de gaveta entre você e o João da Padaria, lá naquele exemplo que vimos anteriormente.
Então, se o financiamento não for pago, você responderá pela dívida.
2) O comprador pode fazer dívidas relacionadas ao imóvel.
Se o nome do vendedor ainda constar na escritura, é ele quem será obrigado a arcar com os valores.
- Riscos para o comprador:
1) O mesmo imóvel é vendido duas ou mais vezes, para várias pessoas.
Sim, um vendedor de má-fé poderá fazer isso.
E você não tem como saber, pois não haverá registro de nenhuma dessas vendas.
2) O imóvel pode estar cheio de dívidas.
IPTU, por exemplo. E provavelmente você terá que arcar com isso.
3) O vendedor falece durante o financiamento.
Neste caso, o comprador ficará com o imóvel preso a um processo de inventário, pois, oficialmente, o imóvel ainda estava no nome do vendedor e faz parte do rol de bens deixados por ele.
Ainda falando sobre o risco, vou colocar abaixo uma recente decisão da Justiça de Santa Catarina.
Veja o tamanho da discussão jurídica:
AGRAVO DE INSTRUMENTO. AÇÃO DE ANULAÇÃO DE ESCRITURA PÚBLICA. DECISÃO DE PARCIAL CONCESSÃO DE TUTELA PROVISÓRIA, DETERMINANDO A ANOTAÇÃO DA EXISTÊNCIA DA AÇÃO NA MATRÍCULA DO IMÓVEL. RECURSO DO AUTOR. [...]. CONTRATO DE COMPRA E VENDA PREVENDO QUE O AGRAVANTE RECEBERIA 50% DO VALOR DO BEM. TODAVIA, RECORRENTE QUE NÃO ERA PROPRIETÁRIO DESTE. [...] 3.1. ALEGAÇÃO DE INADIMPLÊNCIA DOS ADQUIRENTES. REQUERIDA INDISPONIBILIDADE DO IMÓVEL, SOB O FUNDAMENTO DE SER PROPRIETÁRIO DE 50% DO BEM. NÃO ACOLHIMENTO. CONTRATO DE GAVETA, NÃO REGISTRADO. ADEMAIS, TRANSAÇÃO QUE NÃO LHE OUTORGARA A PROPRIEDADE, MAS A QUALIDADE DE CREDOR SOBRE METADE DA VENDA. 3.2. IMÓVEL DADO EM GARANTIA, PELOS ADQUIRENTES, À INSTITUIÇÃO FINANCEIRA. TERCEIRO DE BOA FÉ. [...]. SUSTENTADA FRAUDE À EXECUÇÃO, A JUSTIFICAR A INDISPONIBILIDADE DO IMÓVEL. INSUBSISTÊNCIA. [...]. 5. DECISUM MANTIDO. RECURSO CONHECIDO E DESPROVIDO. (TJSC, Agravo de Instrumento n. 5001541-76.2019.8.24.0000, do Tribunal de Justiça de Santa Catarina, rel. Raulino Jacó Bruning, Primeira Câmara de Direito Civil, j. 29-04-2021).
Neste caso, os julgadores afirmaram que o contrato de gaveta possui validade somente entre as partes que o assinaram.
É uma negociação um tanto arriscada, não é mesmo?
4) Mas, se ainda assim, você precisar (ou quiser) assinar um contrato de gaveta, o que fazer para ter uma negociação segura?
Se você quer ou precisa assinar um contrato de gaveta, tenho algumas orientações para te dar.
O primeiro ponto é reconhecer firma das assinaturas em cartório logo depois de assinar o contrato.
Isso vai presumir uma maior autenticidade ou veracidade ao documento.
Outra dica é: guardar tudo.
Todas a conversas, e-mails, recibos e outros documentos que comprovem a negociação e o pagamento das prestações do financiamento.
Você poderá usar estes comprovantes futuramente, para provar que você contratou de boa-fé.
A terceira dica é solicitar que o vendedor lhe entregue certidões negativas da prefeitura (IPTU) e do condomínio, por exemplo.
Assim você saberá se o imóvel está livre de dívidas e não terá surpresas futuras.
+ Lidas


Nossas notícias
no celular